BBVA obtuvo un resultado atribuido de 9.066 millones de euros de enero a septiembre de 2026, un 13,6% más interanual (+11,4% en euros constantes), gracias al buen comportamiento de los ingresos recurrentes (margen de intereses y comisiones). El beneficio por acción creció a un ritmo aún mayor, un 17,5%, tras las recompras de acciones realizadas en los últimos 12 meses.
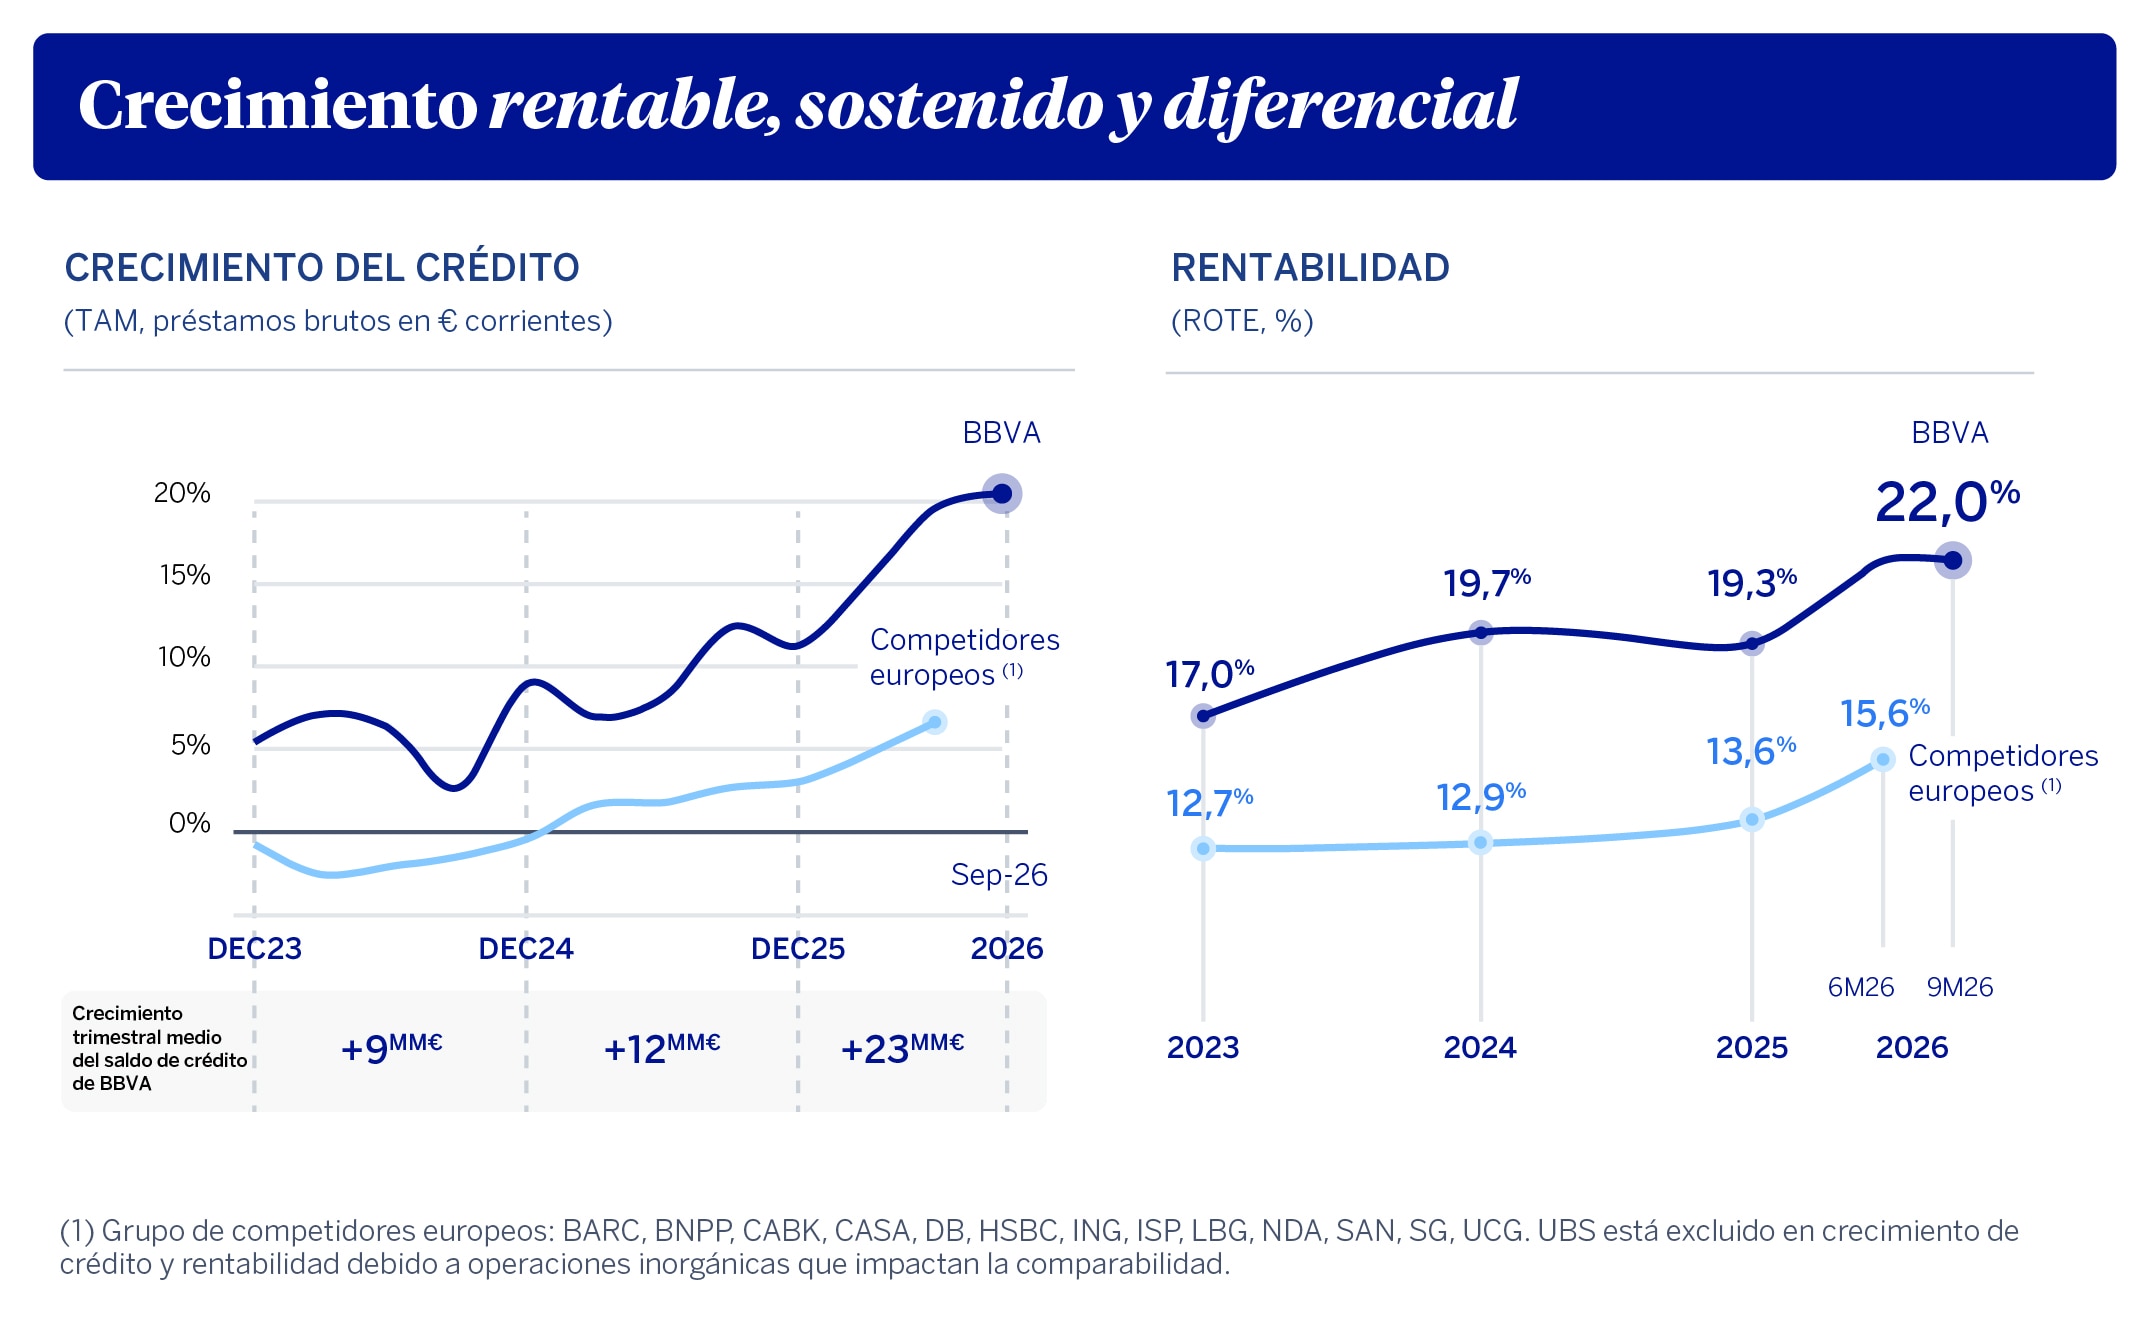
El grupo mantiene una combinación de crecimiento y rentabilidad única en Europa: la actividad crediticia se incrementó un 20,4% en euros constantes en los últimos 12 meses¹ y el ROTE alcanzó el 22%. Asimismo, el banco presenta un ratio de eficiencia del 37,9%, líder en el sector, y una sólida posición de capital CET1 del 12,21%.
“Hemos obtenido unos resultados excelentes. Con un perfil que mejora año tras año, seguimos demostrando nuestra capacidad única para combinar crecimiento y rentabilidad. Nuestra cartera de crédito ha crecido más de un 20% en el último año, muy por encima de nuestros competidores europeos. Y mantenemos una rentabilidad del 22%, la más elevada de Europa. Desde 2020, nuestra contribución a la sociedad a través del crédito se ha incrementado un 70%”, ha señalado Onur Genç, consejero delegado de BBVA.
En los nueve primeros meses de 2026, BBVA ha continuado avanzando en la ejecución de su Plan Estratégico 2025-2029 y en la consecución de los objetivos financieros definidos para el periodo 2025-2028:
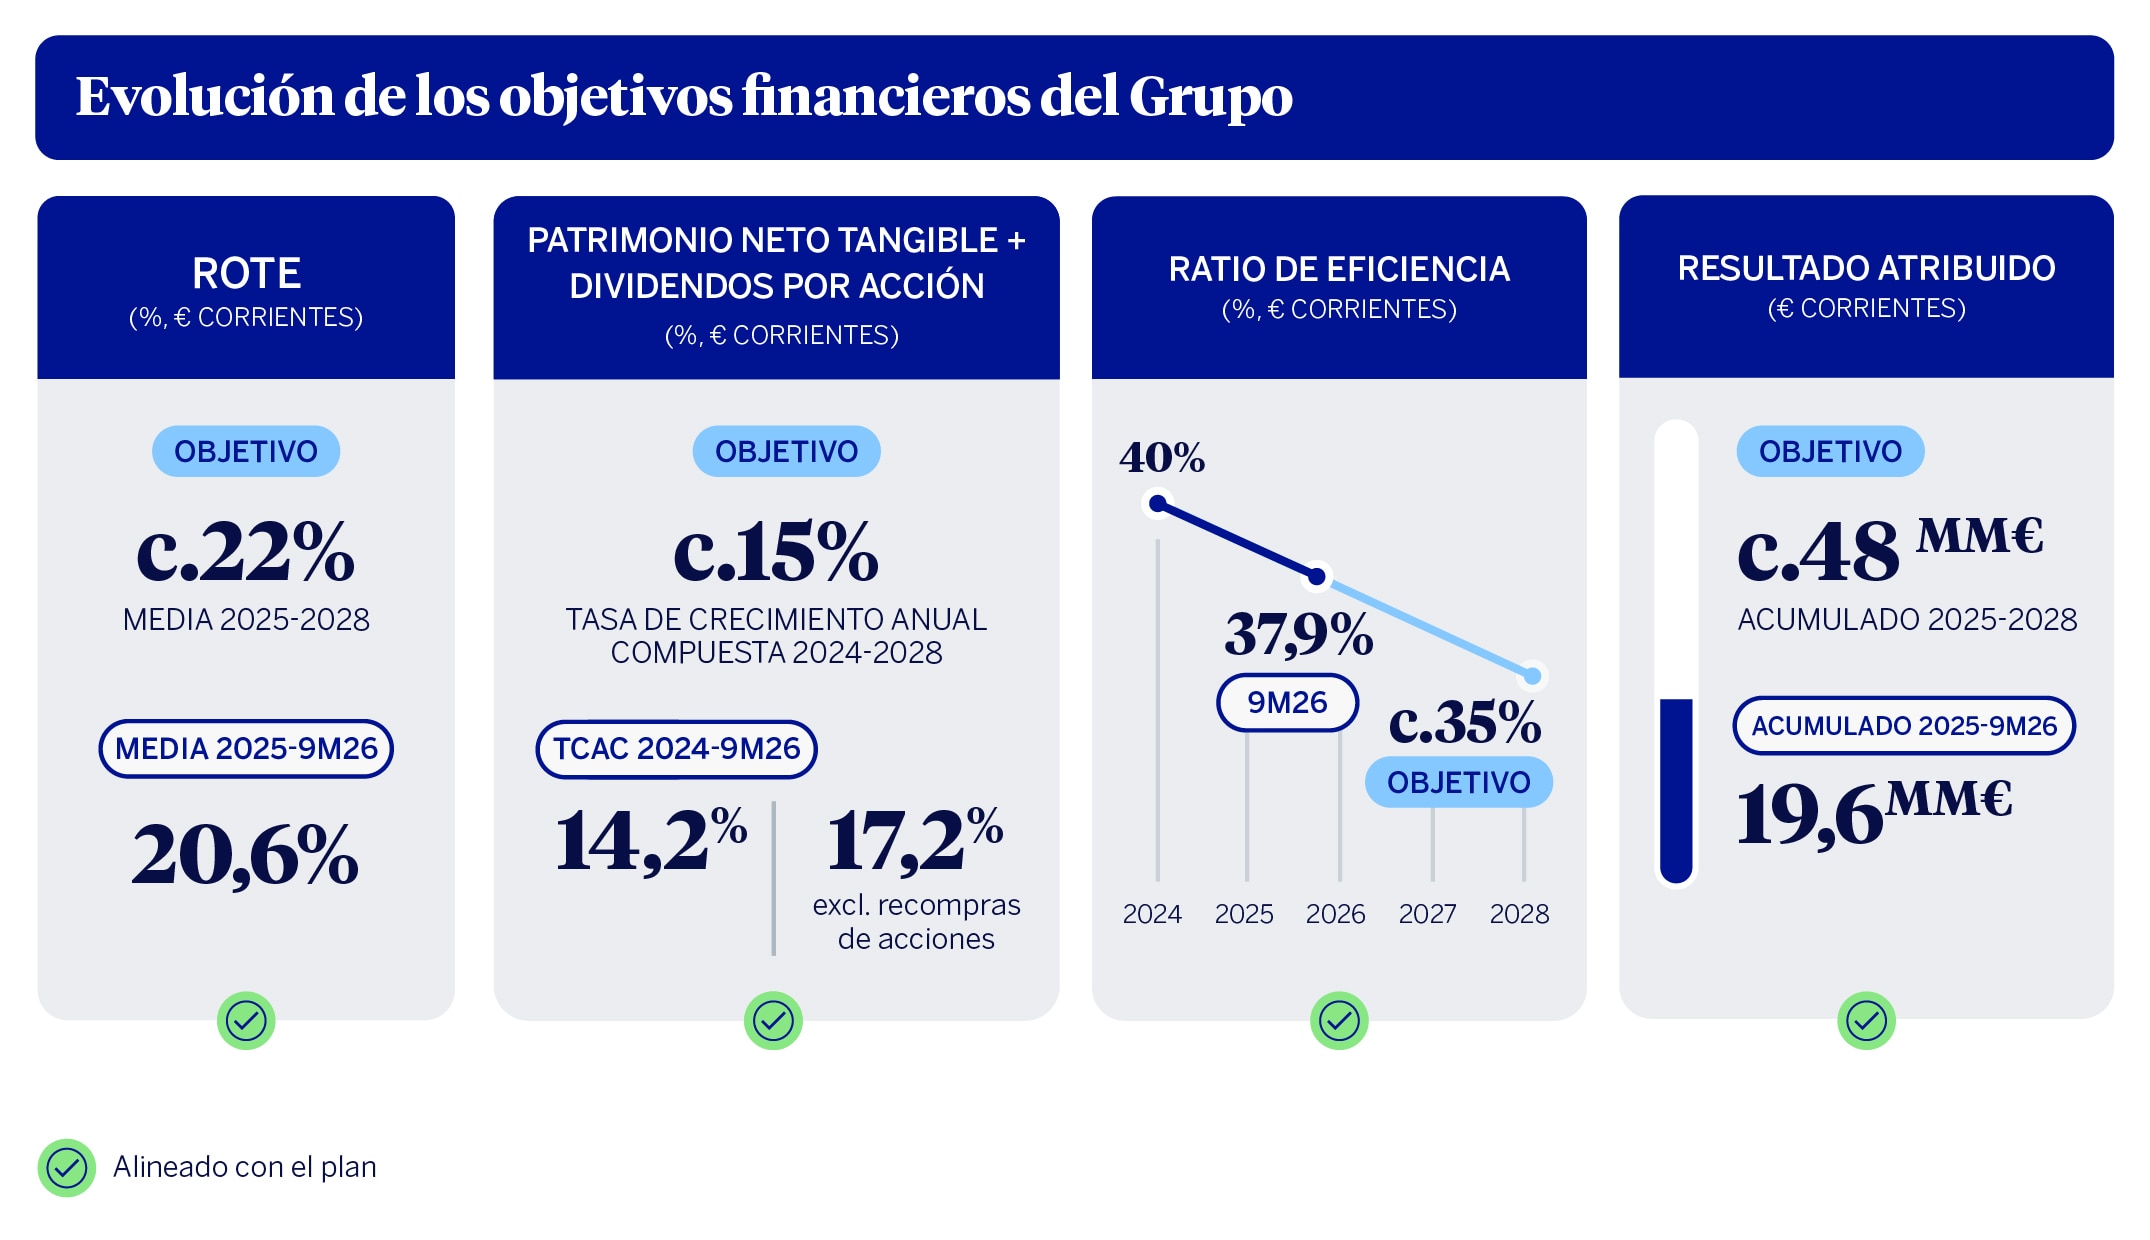
“Seguimos avanzando en nuestro plan estratégico, con especial foco en la transformación impulsada por la inteligencia artificial. Y ya estamos viendo resultados concretos que muestran la enorme capacidad de esta tecnología para mejorar la experiencia del cliente, agilizar los procesos y aumentar la productividad del equipo”, ha afirmado Onur Genç.
Esta tendencia se acelerará con ‘The Frame’, un marco común a todo el banco que BBVA ha lanzado con el objetivo de transformar su modelo operativo y desarrollar, desplegar, gestionar y gobernar agentes de inteligencia artificial a escala, con supervisión humana, seguridad y control.
Detalle de actividad y cuenta de resultados
La actividad crediticia continuó acelerándose y hasta el cierre de septiembre de 2026 los préstamos a la clientela se incrementaron un 20,4% interanual (en euros constantes). En particular, en los principales mercados de BBVA – España y México – el crédito ha crecido un 7,3% y un 12%, respectivamente, en los últimos 12 meses¹.
Para una mejor comprensión de la cuenta de resultados, las variaciones en porcentaje expuestas a continuación, salvo que se indique lo contrario, se expresan en euros constantes, es decir, excluyendo el efecto de la variación de las divisas.
En la parte alta de la cuenta de resultados, el margen de intereses subió un 17,8%, en tasa interanual, hasta 23.243 millones de euros, impulsado por el dinamismo de la actividad, con desempeño destacado de Turquía, América del Sur y México. Los ingresos por comisiones ascendieron a 6.909 millones de euros (+14,5% interanual), principalmente por el crecimiento en medios de pago y gestión de activos. La suma de margen de intereses y comisiones netas, que representan los ingresos recurrentes del negocio bancario, alcanzó 30.151 millones de euros, un 17% más.
También en el capítulo de ingresos, destaca el favorable comportamiento del resultado de operaciones financieras (ROF), con un ascenso del 5,6%, apoyado principalmente en el buen desempeño de Resto de Negocios y México.
El margen bruto ascendió a 32.072 millones de euros de enero a septiembre, un 16,3% más en tasa interanual, un ritmo ligeramente superior al de los gastos de explotación (mandíbulas positivas), que aumentaron un 16% hasta 12.168 millones de euros. La eficiencia, por su parte, se situó en el 37,9%. Cabe señalar que la evolución de los gastos se vio afectada por elementos no recurrentes como la regularización del pago del IVA en el segundo trimestre de 2025 y 2026 y las salidas voluntarias de personal en este ejercicio. Excluyendo estos efectos, el incremento de los gastos se reduciría hasta el 13,8% interanual, con una mejora de la eficiencia de 81 puntos básicos.
Como resultado de todo lo anterior, el margen neto ascendió a 19.903 millones de euros, un 16,5% más interanual.
En el actual contexto de crecimiento de la actividad crediticia por parte del banco, el deterioro de activos financieros aumentó un 22%, en línea con la actividad, si bien los indicadores de riesgo se mantuvieron estables. El coste de riesgo acumulado desde enero se situó en el 1,44%, la tasa de mora, en el 2,6% y la de cobertura, en el 84%.
El Grupo BBVA obtuvo un resultado atribuido récord de 9.066 millones de euros en los nueve primeros meses de 2026, un 11,4% más interanual (+13,6% en euros corrientes). El beneficio por acción creció a un ritmo aún mayor (+17,5% en corrientes), gracias a las recompras de acciones realizadas en el último año. En el tercer trimestre del año, el beneficio atribuido fue de 3.015 millones de euros, un 14,4% más que en el mismo periodo del año anterior.
Estos resultados han permitido que el grupo mantenga una sólida posición de capital y, al mismo tiempo, una elevada remuneración al accionista. El ratio CET1 se situó en el 12,21% a cierre de septiembre, por encima del rango objetivo de la entidad (11,5%-12%). En este sentido, el pasado 15 de octubre, los accionistas de BBVA recibieron un dividendo de 37 céntimos de euro brutos por acción en efectivo, a cuenta de los resultados de 2026. Este dividendo es cerca de un 16% superior al de 2025 y el dividendo a cuenta más alto de la historia del banco. Asimismo, la entidad tiene en marcha un programa extraordinario de recompra de acciones por valor de 2.000 millones de euros. Recientemente, ha completado el primer tramo del mismo, de 1.000 millones, y ha comenzado el segundo tramo, de otros 1.000 millones.
Durante los nueve primeros meses de 2026, BBVA ha seguido creando valor para sus accionistas. El valor contable tangible por acción más dividendos se situó en 10,92 euros, lo que supone un incremento del 19,9% interanual, excluyendo las recompras de acciones ejecutadas en los últimos 12 meses.
En cuanto a las métricas de rentabilidad, el ROE alcanzó el 20,8% hasta septiembre y el ROTE, el 22%. BBVA mantiene una combinación única de crecimiento y rentabilidad que, desde 2023, le ha permitido diferenciarse cada vez más de sus competidores comparables europeos en ambas métricas.
Áreas de negocio
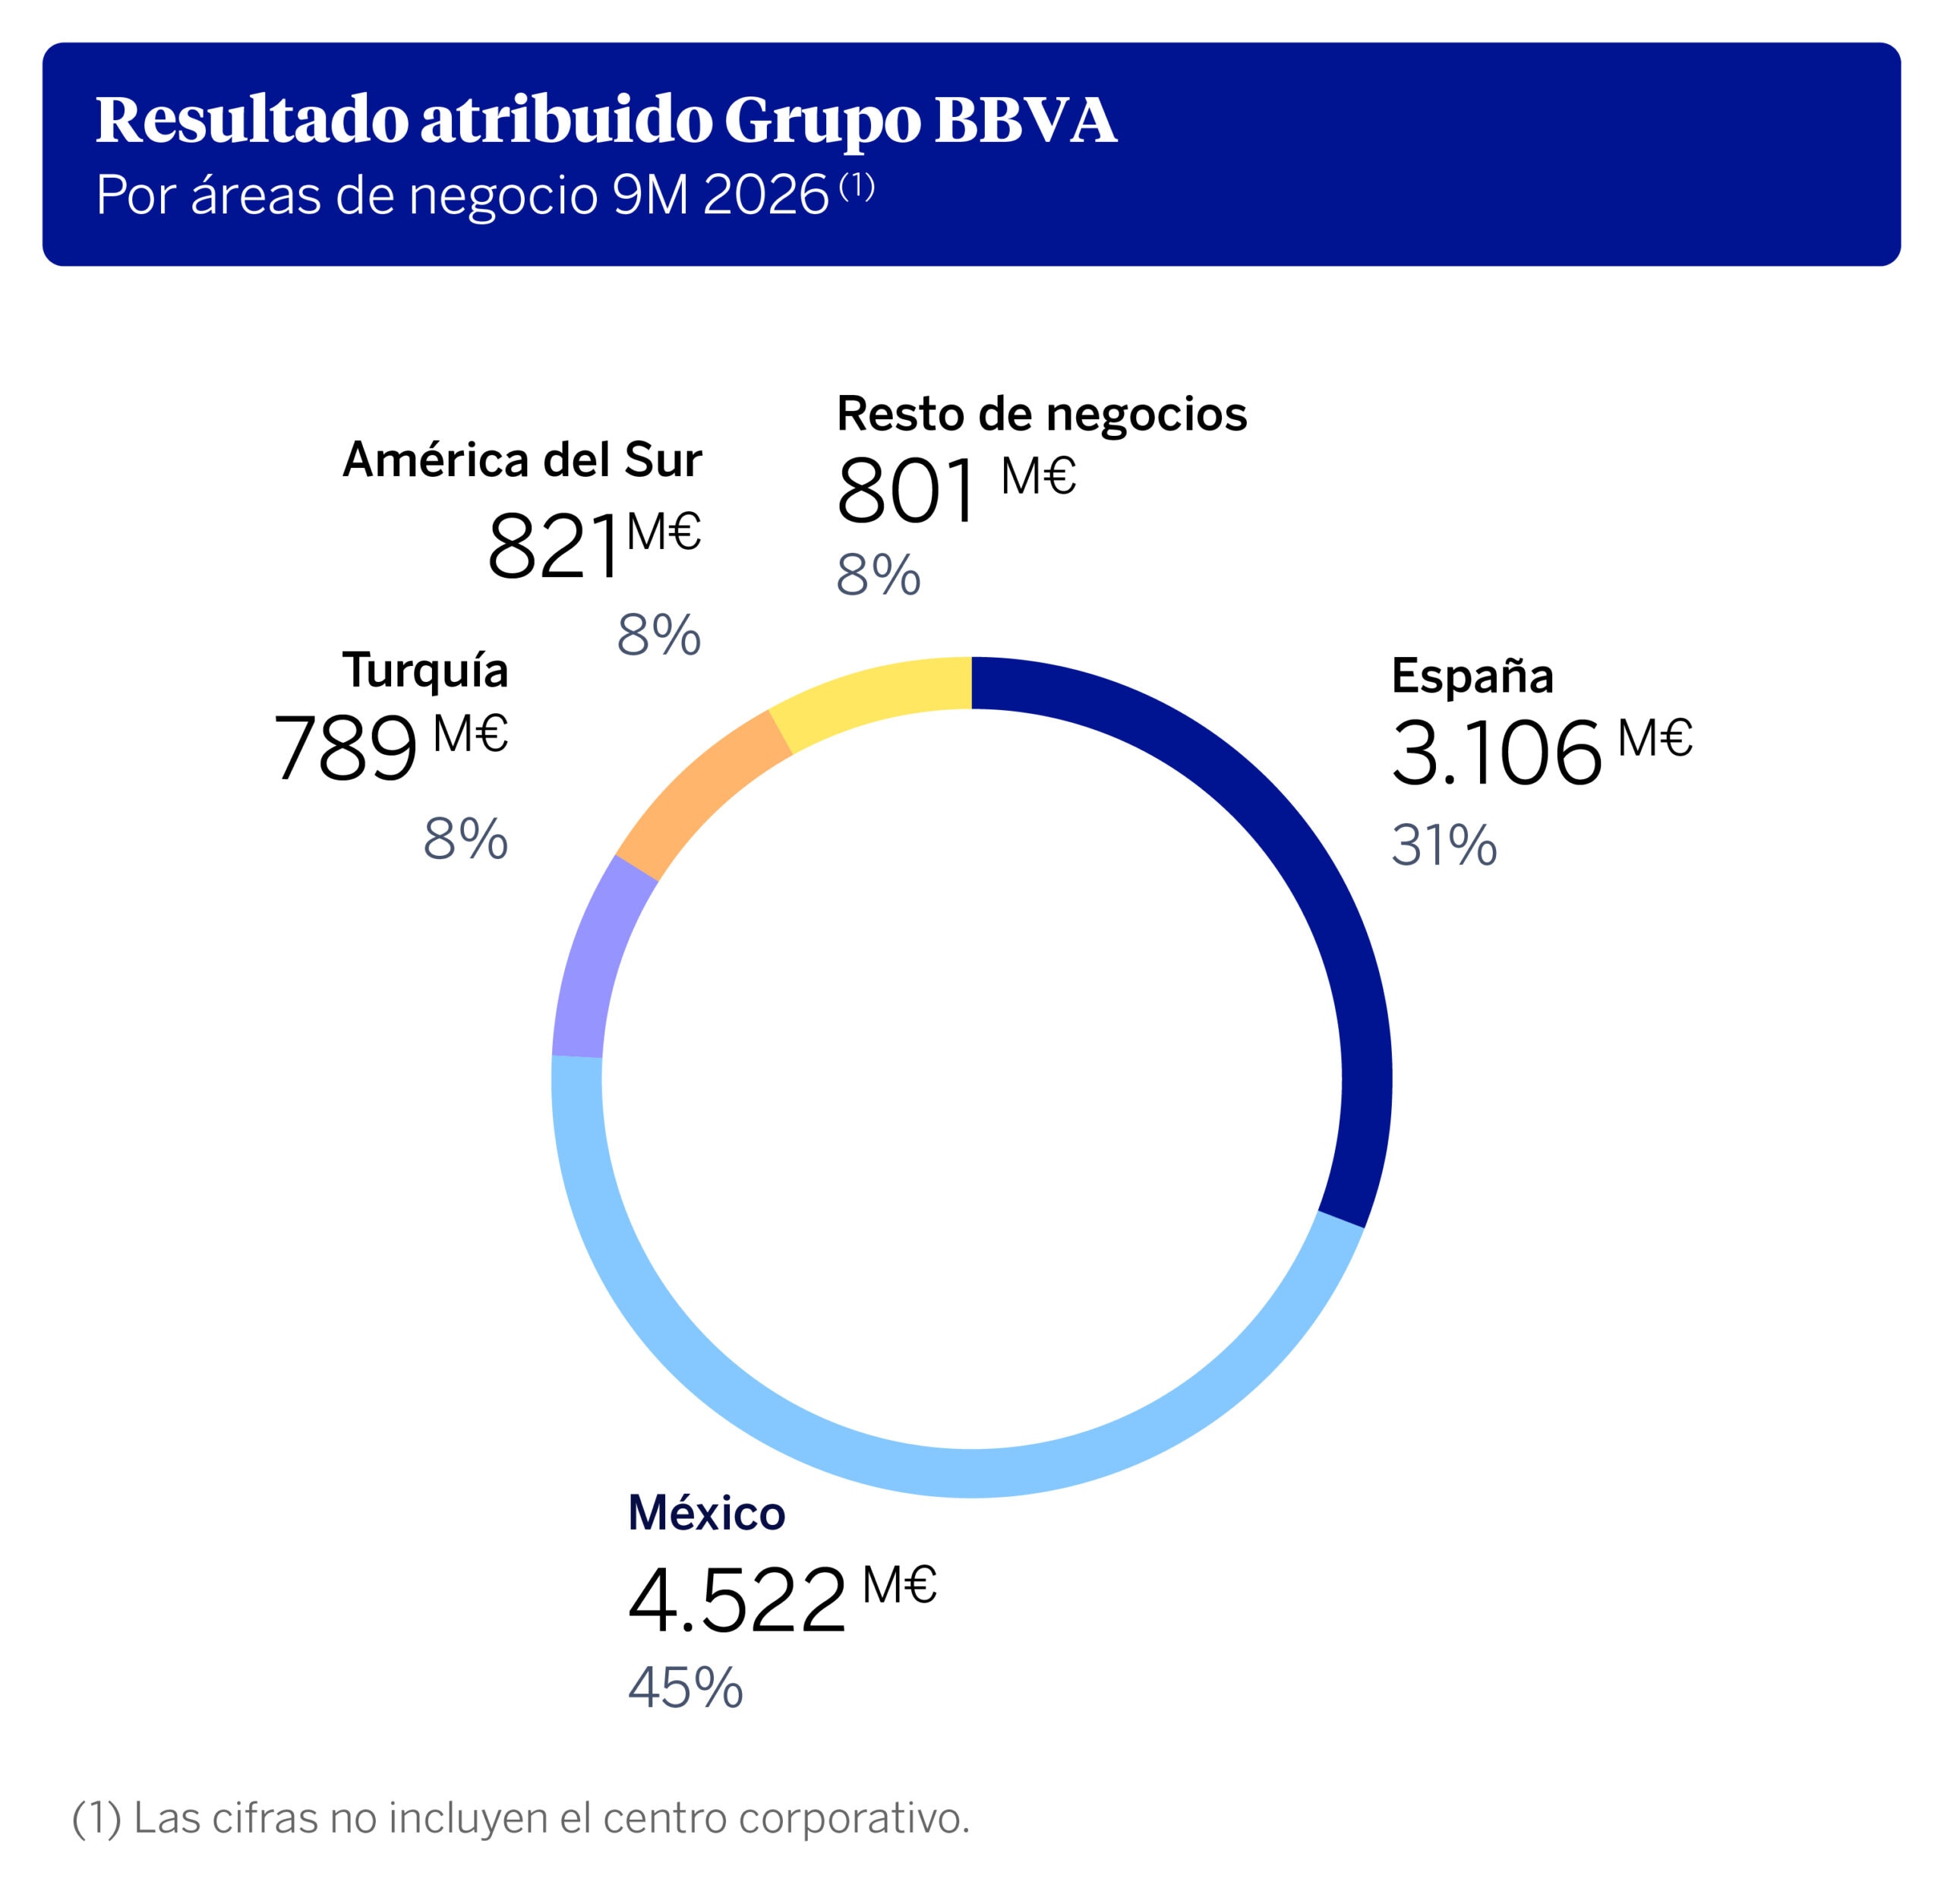
En España, los segmentos de empresas y el crédito al consumo y tarjetas impulsaron el crecimiento de la actividad hasta el 7,3% interanual¹. El beneficio atribuido alcanzó 3.106 millones de euros de enero a septiembre. Destaca el buen comportamiento de los ingresos recurrentes: el margen de intereses avanzó un 3,4% interanual y las comisiones, un 2,3%. Los indicadores de riesgo se mantuvieron sólidos, con un coste de riesgo acumulado de 0,33%, una tasa de mora del 2,9% y una cobertura del 72%.
En México, la inversión crediticia aumentó un 12% interanual¹, muy apoyada por los préstamos a empresas y la contribución positiva de todos los segmentos minoristas. En la cuenta de resultados, se registró un buen comportamiento de todas las líneas de ingresos, si bien destaca la fortaleza del margen de intereses (+8,5%). Destacó también el ratio de eficiencia, que se mantiene como líder del sector, en el 30,7%. El resultado atribuido fue de 4.522 millones de euros, un 8,4% más interanual. El coste de riesgo acumulado mejoró hasta el 3,19%, mientras que la tasa de mora y la de cobertura se situaron en el 2,9% y el 111%, respectivamente.
En Turquía, destaca el crecimiento de la inversión crediticia en moneda local (+40,1% interanual)¹. El beneficio atribuido alcanzó 789 millones de euros, un 21,8% más interanual (en euros corrientes), gracias al buen comportamiento de los ingresos recurrentes. En cuanto a los indicadores de riesgo, la tasa de mora se situó en el 4,2%, la de cobertura, en el 76% y el coste de riesgo acumulado, en el 2,55%.
En América del Sur, la cartera crediticia se incrementó un 14,6% respecto a septiembre de 2025¹. El beneficio atribuido, de 821 millones de euros, fue un 42,1% superior al de hace un año (en euros corrientes), favorecido por la positiva evolución de los ingresos recurrentes en los principales países de la región. Colombia aportó 278 millones de euros, Perú, 276 millones y Argentina, 102 millones. La tasa de mora se situó en el 3,8%, la de cobertura, en el 89% y el coste de riesgo acumulado, en el 2,72%.
Por último, en el área Resto de Negocios, el incremento de la inversión crediticia fue del 68,6% interanual¹, gracias principalmente al dinamismo de los préstamos a empresas en Estados Unidos, Europa y Asia. El beneficio atribuido creció un 58,5%, hasta 801 millones de euros, impulsado por el margen de intereses (+40,2%) y las comisiones netas (+32,1%). Por su parte, la eficiencia mejoró en los últimos 12 meses hasta el 42%. La tasa de mora se mantuvo en un nivel muy reducido (0,3%), al igual que el coste de riesgo acumulado (0,11%) y la de cobertura se situó en el 84%.